 Рубрики
 Инструменты поиска
 Сообщество
 Избранное
 Мой профиль

Материал помещен в архив. Актуальный материал по теме см. здесь


 НОРМИРОВАНИЕ И УЧЕТ РЕАГЕНТА ADBLUE В СЕБЕСТОИМОСТИ ПРОДУКЦИИ (РАБОТ, УСЛУГ) И ПРИ ЦЕНООБРАЗОВАНИИ
Общие сведения о реагенте AdBlue
Реагент AdBlue:
• используют в автомобилях с двигателями стандарта Евро-4 и Евро-5, оснащенных системой селективного каталитического восстановления SCR (Selective Catalytic Reduction);
• представляет собой смесь воды и мочевины (32,5 %);
• используется для уменьшения выбросов вредных веществ в отработанных газах автомобилей.
Для изучения технологии и возможностей производства реагента AdBlue в Республике Беларусь, условий его реализации на автозаправочных станциях общего пользования для заправки автомобилей, а также опыта работы компаний, осуществляющих поставку систем для хранения и заправки реагента AdBlue, Совет Министров Республики Беларусь постановлением от 31.12.2006 № 1804 утвердил Комплекс мер по обеспечению эксплуатации в Республике Беларусь автомобилей, оснащенных двигателями с воспламенением от сжатия, соответствующих требованиям Правил ЕЭК ООН № 49(04)В1 (Евро-4) и № 49(04)В2 (Евро-5)/Пересмотр 3, в отношении выделяемых ими загрязняющих веществ.
Для двигателей стандарта Евро-4 количество используемого реагента составляет около 3-4 % от количества сожженного топлива, а для стандарта Евро-5 - около 5-7 %.
Министерство транспорта и коммуникаций Республики Беларусь утвердило следующие временные нормы расхода реагента AdBlue при эксплуатации механических транспортных средств, оснащенных системой SCR (см. постановление от 08.09.2008 № 94):
• если уровень токсичности определен стандартом Евро-4, - не более 5 % от линейной нормы расхода топлива;
• если уровень токсичности определен стандартом Евро-5, - не более 7 % от линейной нормы расхода топлива.
При этом постановлением Министерства транспорта и коммуникаций Республики Беларусь от 01.06.2010 № 41 «О внесении дополнения в постановление Министерства транспорта и коммуникаций Республики Беларусь от 8 сентября 2008 г. № 94» уточнено, что указанные временные нормы расхода реагента AdBlue применяются с учетом повышений (понижений) и дополнительного расхода топлива, установленных Инструкцией о порядке применения норм расхода топлива для механических транспортных средств, машин, механизмов и оборудования, утвержденной постановлением Министерства транспорта и коммуникаций Республики Беларусь от 31.12.2008 № 141.
Учет израсходованного реагента AdBlue в себестоимости продукции (работ, услуг)
Стоимость реагента AdBlue, израсходованного при эксплуатации в производственных целях автомобильных транспортных средств, представляет собой материальные затраты организации, которые подлежат включению в себестоимость выпускаемой продукции (выполняемых работ, оказываемых услуг).
Как любые материальные затраты, стоимость реагента AdBlue (для плательщиков НДС - без учета «входного» НДС, сумма которого учитывается отдельно и подлежит вычету из суммы НДС, исчисленной от полученной выручки от реализации; для неплательщиков НДС - с учетом «входного» НДС, увеличивающего покупную стоимость приобретаемого реагента) включается в себестоимость того отчетного периода, в котором имело место фактическое использование этого реагента, независимо от времени его оплаты - предварительной или последующей.
Включение расходов на реагент AdBlue в тариф на перевозку
Использование реагента AdBlue при эксплуатации автомобилей стандарта Евро-4 и Евро-5, оснащенных системой SCR, предусмотрено техническими параметрами названных транспортных средств, то есть является необходимым условием допуска этих автомобилей к осуществлению международных перевозок.
С учетом отмеченного стоимость реагента, израсходованного при перевозках, включается в состав затрат, учитываемых при ценообразовании, на общих основаниях.
В целях обеспечения единого порядка формирования и применения организациями тарифов на автомобильные перевозки грузов и пассажиров приказом Министерства транспорта и коммуникаций Республики Беларусь от 23.04.2013 № 158-Ц утверждены методические рекомендации по расчету тарифов на автомобильные перевозки грузов и пассажиров в Республике Беларусь (далее - Методические рекомендации № 158-Ц).
Организациям, осуществляющим перевозки грузов по городу и (или) в пригородном сообщении с применением сдельной системы оплаты, при калькулировании себестоимости этих перевозок рекомендуется группировать затраты по статьям, перечень которых приведен в п.8 Методических рекомендаций № 158-Ц.
На основании подп.8.3 п.8 Методических рекомендаций № 158-Ц в состав прямых материальных затрат включается стоимость израсходованного на перевозки топлива, смазочных и других эксплуатационных материалов. Расходы на реагент AdBlue надлежит включать в расходы на эксплуатационные материалы.
Затраты на эксплуатационные материалы (Sэм) определяются по формуле (см. подп.8.3.2 п.8 Методических рекомендаций № 158-Ц):
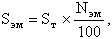
где Sт - затраты на автомобильное топливо;
Nэм - норма расхода эксплуатационных материалов на 1 руб. затрат на автомобильное топливо в процентах.
Норма расхода определяется в соответствии с Нормами затрат на техническое обслуживание и ремонт автомобильных транспортных средств, утвержденными приказом Министерства транспорта и коммуникаций Республики Беларусь от 19.07.2012 № 391-Ц (далее - Нормы затрат).
 |
От редакции «Бизнес-Инфо» С 24 марта 2026 г. в Нормы затрат внесены изменения приказом Минтранса от 24.03.2026 № 92-Ц, изменено название: «Нормы затрат на техническое обслуживание и ремонт автомобильных транспортных средств, за исключением легковых автомобилей». |
Затраты на смазочные и другие эксплуатационные материалы также могут определяться на основе норм, утвержденных руководителем организации (в том числе в случае отсутствия собственной ремонтной базы и проведения смазочных и других работ сторонними организациями), но не выше значений, приведенных в Нормах затрат.
Порядок расчета количества и стоимости израсходованного реагента
Рассмотрим ситуацию, когда автомобильный фургон белорусской транспортной организации, оснащенный системой SCR и отвечающий по уровню токсичности экологическому стандарту Евро-4, осуществляет рейс в одну из стран Западной Европы для доставки оттуда товара на территорию Республики Беларусь.
Для совершения поездки автомобиль заправлен 20 л реагента AdBlue, приобретенного по цене 1,32 руб. (в том числе НДС - 0,22 руб.) за 1 л.
За рейс автомобильный фургон проехал 1 500 км. Норма расхода топлива для данного транспортного средства составляет 26 л на 100 км.
Приказом по организации норма расхода реагента AdBlue установлена в размере 5 % от линейной нормы расхода топлива.
При таких исходных данных количество и стоимость израсходованного реагента AdBlue рассчитываются следующим образом:
1. Определяем норму расхода реагента для данного автомобиля: 26 × 5 % = 1,3 л/100 км.
2. Рассчитываем количество израсходованного реагента за поездку: 1,3 × 1 500 / 100 = 19,5 л.
3. Находим стоимость израсходованного реагента (без НДС): 19,5 × (1,32 - 0,22) = 21,45 руб.
17.07.2018
Сергей Шкирман, экономист, редактор аналитической правовой системы «Бизнес-Инфо»