 Рубрики
 Инструменты поиска
 Сообщество
 Избранное
 Мой профиль

Материал помещен в архив
Отпуск-2021: начисление и выплата отпускных, отражение в учете и документальное оформление
Отпускной сезон для бухгалтера довольно хлопотный период, и на Правовой платформе «Бизнес-Инфо» (https://bii.by) Сообщество буквально гудит, обсуждая «отпускные» вопросы: в какие сроки выплатить отпускные; как рассчитать средний заработок; что делать, если работник заболел в отпуске; как исправлять ошибки и т. д. В этом материале мы разместили самые интересные топики: вы узнаете мнение коллег, а если не согласны - есть возможность поделиться своим решением проблемы в Сообществе. Кроме этого, мы традиционно прокомментировали основные НПА по «отпускной» тематике, подобрали аналитические материалы, калькуляторы, формы документов, которые наверняка пригодятся бухгалтеру при начислении и выплате отпускных.
Трудовой отпуск - это освобождение на определенный период от исполнения трудовых обязанностей с сохранением заработной платы. Условия предоставления, продолжительность, размер оплаты и другие аспекты, касающиеся трудового отпуска, как правило, оговариваются в контракте или трудовом договоре между работником и нанимателем. В гл.12 ТК даны основные понятия, определения и нормы, касающиеся отпусков.
Работникам гарантируются ежегодное предоставление трудового отпуска и сохранение за ними прежнего места работы, занимаемой до отпуска должности и заработка.
 |
Трудовой отпуск предоставляется всем работникам организации, включая работающих по совместительству, сезонных работников, то есть тем, с кем заключен трудовой договор (контракт). Нужная бухгалтеру информация - обо всех видах отпусков, причем и трудовых, и социальных, - есть в подборке «Всё по одной теме. Трудовые отпуска». Также рекомендуем интернет-семинар «Трудовой отпуск - 2020: порядок предоставления и расчет среднего заработка». |
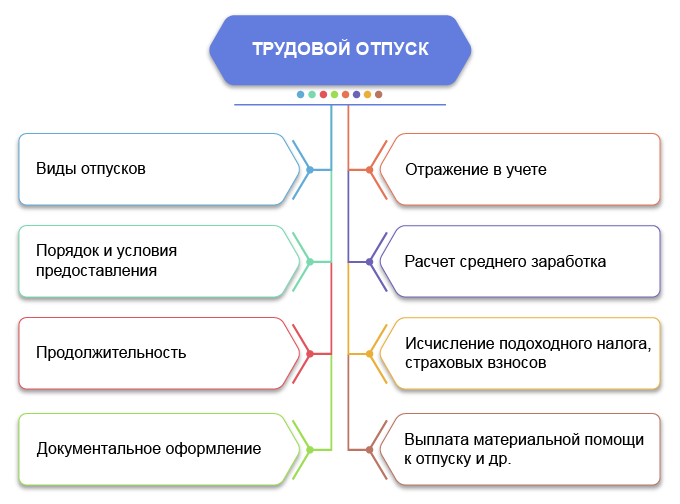
Основной и дополнительный трудовой отпуск: продолжительность, порядок и условия предоставления
|
|
Право работников на ежегодный отпуск закреплено в Конвенции относительно ежегодных оплачиваемых отпусков Международной Организации Труда от 24.06.1936. Сделать расчеты помогут: • «Калькулятор среднего заработка, сохраняемого за время отпуска»; • «Калькулятор количества дней трудового отпуска, компенсируемых при увольнении работника». |
Продолжительность основного отпуска не может быть менее 24 календарных дней.
Перечни организаций и должностей служащих, а также категорий работников с продолжительностью основного отпуска более 24 календарных дней, условия предоставления и конкретная продолжительность этого отпуска устанавливаются Правительством Республики Беларусь по согласованию с Президентом Республики Беларусь. Продолжительность основного отпуска обязательна для всех нанимателей (ст.155 ТК).
 |
Справочно Постановлением Совмина от 24.01.2008 № 100 «О предоставлении основного отпуска продолжительностью более 24 календарных дней» утверждены: • перечень организаций и должностей служащих педагогических работников, продолжительность основного отпуска которых составляет более 24 календарных дней (далее - Перечень-1); • перечень категорий работников, продолжительность основного отпуска которых составляет более 24 календарных дней (далее - Перечень-2).
От редакции «Бизнес-Инфо» С 1 сентября 2022 г. постановлением Совмина от 12.08.2022 № 527 Перечень-1 изложен в новой редакции. |
Работникам, занятым на работах с вредными и (или) опасными условиями труда, на основании аттестации рабочих мест по условиям труда предоставляется дополнительный отпуск за работу с вредными и (или) опасными условиями труда.
Работникам, труд которых связан с особенностями выполнения работы, предоставляется дополнительный отпуск за особый характер работы. Порядок, условия их предоставления и продолжительность, а также порядок аттестации рабочих мест по условиям труда утверждаются Правительством Республики Беларусь по согласованию с Президентом Республики Беларусь (ст.157 ТК).
|
|
Справочно Порядок и условия предоставления дополнительного отпуска за работу с вредными и (или) опасными условиями труда и особый характер работы приведены в постановлении Совмина от 19.01.2008 № 73. Порядок проведения аттестации рабочих мест по условиям труда установлен Положением, утвержденным постановлением Совмина от 22.02.2008 № 253. |
Работникам с ненормированным рабочим днем наниматель устанавливает дополнительный отпуск за ненормированный рабочий день продолжительностью до 7 календарных дней.
Порядок, условия предоставления и продолжительность этого отпуска определяются коллективным или трудовым договором, нанимателем, а в отношении работников бюджетных организаций и иных организаций, получающих субсидии, работники которых приравнены по оплате труда к работникам бюджетных организаций, - Правительством Республики Беларусь (ст.158 ТК).
|
|
Справочно Порядок предоставления дополнительного отпуска за ненормированный рабочий день приведен в постановлении Совмина от 18.03.2008 № 408. |
Работникам, имеющим продолжительный стаж работы в одной организации, отрасли, наниматель может устанавливать дополнительный отпуск за продолжительный стаж работы до 3 календарных дней. Порядок, условия предоставления и продолжительность этого отпуска определяются коллективным или трудовым договором, нанимателем (ст.159 ТК).
Дополнительные поощрительные отпуска могут устанавливаться коллективным договором, соглашением или нанимателем всем работникам, отдельным их категориям (по видам производств, работ, структурных подразделений), а персонально - трудовым договором (ст.160 ТК).
|
|
Справочно О предоставлении дополнительного трудового отпуска государственному служащему см. п.2 ст.50 Закона от 14.06.2003 № 204-З «О государственной службе в Республике Беларусь».
От редакции «Бизнес-Инфо» С 1 сентября 2022 г. следует руководствоваться п.2 ст.63 Закона от 01.06.2022 № 175-З «О государственной службе». |
В случаях, предусмотренных законодательством, коллективным договором, соглашением, трудовым договором, наниматель обязан при предоставлении трудового отпуска (а при разделении его на части - при предоставлении одной из частей отпуска) производить работнику единовременную выплату на оздоровление в размере, определяемом законодательством, коллективным договором, соглашением, трудовым договором (ст.182 ТК).
 |
От редакции «Бизнес-Инфо» С 1 января 2024 г. следует руководствоваться ст.182 ТК в ред. Закона от 29.06.2023 № 273-З. |
|
|
Справочно Такие случаи, в частности, определяют: • Инструкция о порядке оплаты труда государственных служащих государственных органов, утвержденная постановлением Минтруда и соцзащиты от 17.06.2013 № 56 (подп.9.2 п.9); • Указ от 18.01.2019 № 27 «Об оплате труда работников бюджетных организаций» • постановление Совмина от 02.07.2019 № 445 «Об оплате труда работников бюджетных организаций»
От редакции «Бизнес-Инфо» С 1 июля 2021 г. Указом от 22.12.2020 № 482 абз.2 п.4 Указа № 27 изложен в новой редакции. Комментарий см. здесь. С 29 января 2023 г. следует руководствоваться подп.9.2 п.9 Инструкции о порядке оплаты труда государственных гражданских служащих государственных органов и государственных организаций, утв. постановлением Минтруда и соцзащиты от 15.11.2022 № 70. |
* Постановление Совмина от 10.12.2007 № 1695 «О категориях работников, которым не устанавливается ненормированный рабочий день».
Ненормированный рабочий день не устанавливается:
1) работникам, указанным в пп.1-4 ч.2 ст.115 ТК:
- работникам в возрасте от 14 до 18 лет;
- учащимся общеобразовательных учреждений и учреждений, обеспечивающих получение профессионально-технического образования, работающим в течение учебного года в свободное от учебы время, в возрасте от 14 до 18 лет.
|
|
От редакции «Бизнес-Инфо» С 1 января 2024 г. в п.2 ч.2 ст.115 ТК слова «течение учебного года в свободное от учебы время» заменены словами «свободное от учебы время в течение учебного года, за исключением каникул» Законом № 273-З; |
- инвалидам I и II группы;
- работающим на территории радиоактивного загрязнения в зоне эвакуации (отчуждения), в том числе временно направленным или командированным в эти зоны;
2) лицам, работающим по совместительству;
3) работникам, которым установлен режим рабочего времени при сменной работе;
4) работникам, занятым на работе неполное рабочее время, за исключением случаев, когда трудовым договором предусмотрена работа на условиях неполной рабочей недели, но с полным рабочим днем;
5) работникам, которым установлен суммированный учет рабочего времени;
6) работникам со сдельной оплатой труда.
* Постановление № 100.
Основной отпуск продолжительностью более 24 календарных дней предоставляется на условиях, предусмотренных ТК (подп.2.1 п.2).
Такой отпуск работнику, занимающему должность, предусмотренную Перечнем-1 и Перечнем-2, предоставляется полностью независимо от того, работает он в данной должности по совместительству или на основном месте, полный или неполный рабочий день.
Продолжительность основного отпуска более 24 календарных дней определяется пропорционально отработанному времени в следующих случаях:
1) при достижении совершеннолетия в течение рабочего года работником моложе 18 лет за время, проработанное до исполнения 18 лет, - из расчета 30 календарных дней, за остальное время рабочего года - из расчета продолжительности основного отпуска, установленного согласно выполняемой работе;
2) работнику, имеющему инвалидность, если в течение рабочего года при очередном переосвидетельствовании медико-реабилитационной экспертной комиссией группа инвалидности не устанавливается, за время его нахождения на группе инвалидности в данном рабочем году - из расчета 30 календарных дней, за остальное время рабочего года - из расчета продолжительности основного отпуска, установленного согласно выполняемой работе (подп.2.2 п.2).
* Закон № 204-З.
Государственному служащему ежегодно предоставляется основной трудовой отпуск продолжительностью 28 календарных дней с выплатой единовременного пособия на оздоровление в соответствии с законодательством.
После 5 лет стажа государственной службы государственному служащему предоставляется дополнительный трудовой отпуск продолжительностью 2 календарных дня, после 10 лет стажа государственной службы - 4 календарных дня.
Дополнительный трудовой отпуск присоединяется к основному трудовому отпуску государственного служащего, который составляет 28 календарных дней.
Государственному служащему предоставляются социальные отпуска в соответствии с законодательством о труде.
Отдельным категориям государственных служащих могут быть предоставлены основной трудовой отпуск иной продолжительности в соответствии с законодательством о труде, а также иные дополнительные трудовые отпуска в соответствии со специальным законодательством.
Порядок и условия предоставления отпусков государственному служащему определяются законодательством о труде с учетом особенностей, установленных Законом № 204-З (ст.50).
|
|
От редакции «Бизнес-Инфо» С 1 сентября 2022 г. следует руководствоваться ст.63 Закона № 175-З. |
* Закон от 06.01.2009 № 9-З «О социальной защите граждан, пострадавших от катастрофы на Чернобыльской АЭС, других радиационных аварий».
Граждане, заболевшие и перенесшие лучевую болезнь, инвалиды вследствие катастрофы на Чернобыльской АЭС имеют право на использование трудового отпуска в летнее или другое удобное для них время, а также получение социального отпуска без сохранения заработной платы продолжительностью 14 календарных дней в году (подп.8.1 п.8 ст.18).
Имеют право на использование трудового отпуска в летнее или другое удобное для них время, а также получение социального отпуска без сохранения заработной платы продолжительностью 14 календарных дней в году лица, указанные в подп.2.1 п.2 ст.19 Закона № 9-З.
Имеют право на использование трудового отпуска в летнее или другое удобное для них время лица, указанные в подп.2.1 п.2 ст.20 и подп.1.3 п.1 ст.24 Закона № 9-З.
Совмин по согласованию с Президентом устанавливают:
1) продолжительность основного трудового отпуска гражданам, работающим на территории радиоактивного загрязнения в зоне эвакуации (отчуждения) (п.5 ст.25);
2) продолжительность основного трудового отпуска гражданам, работающим в зоне первоочередного отселения и зоне последующего отселения (п.2 ст.26);
3) продолжительность основного трудового отпуска гражданам, работающим на территории радиоактивного загрязнения в зоне с правом на отселение (п.2 ст.27).
|
|
Справочно Продолжительность перечисленных отпусков установлена постановлением № 100. |
Указанные отпуска предоставляются без учета дополнительного трудового отпуска за работу с вредными и (или) опасными условиями труда.
Военнослужащие, проходящие срочную военную службу на территории радиоактивного загрязнения в зоне эвакуации (отчуждения), зоне первоочередного отселения, зоне последующего отселения, имеют право по истечении 12 месяцев службы на дополнительный отпуск продолжительностью 14 суток (без учета времени на проезд к месту проведения отпуска и обратно) (п.2 ст.29).
Граждане, командированные (направленные) для временной работы и в служебные командировки на территорию радиоактивного загрязнения в зону эвакуации (отчуждения), зону первоочередного отселения, зону последующего отселения, зону с правом на отселение, в том числе военнослужащие, лица начальствующего и рядового состава органов внутренних дел, Следственного комитета Республики Беларусь, Государственного комитета судебных экспертиз Республики Беларусь, органов финансовых расследований Комитета государственного контроля Республики Беларусь, органов и подразделений по чрезвычайным ситуациям, имеют право на трудовой отпуск, установленный законодательством Республики Беларусь для граждан, работающих, проходящих военную службу или службу в соответствующих зонах радиоактивного загрязнения, за фактически отработанное время (п.1 ст.30).
* Постановление № 408.
Рекомендовано в бюджетных организациях предоставлять дополнительные отпуска за ненормированный рабочий день отдельным категориям работников согласно установленному постановлением № 408 перечню (подп.1.1 п.1).
Такие отпуска оплачиваются за счет средств, полученных от осуществления приносящей доходы деятельности (если в соответствии с законодательством такие средства остаются в распоряжении организации) (п.2).
* Постановление № 73.
Дополнительный отпуск за работу с вредными и (или) опасными условиями труда предоставляется работникам на основании аттестации рабочих мест по условиям труда в зависимости от класса (степени) вредности или опасности условий труда продолжительностью согласно приложению 1.
В приложениях 2-9 приведена продолжительность дополнительных отпусков, предоставляемых работникам за особый характер работы.
|
|
Используйте калькулятор для расчета трудового отпуска различных категорий работников, а также количества дней отпуска, компенсируемых при увольнении работника, с учетом требований ТК и иных НПА о порядке исчисления трудового отпуска. |
* Постановление Минтруда и соцзащиты от 20.11.2020 № 103 «Об установлении расчетной нормы рабочего времени на 2021 год».
|
|
От редакции «Бизнес-Инфо» С 2 октября 2025 г. следует руководствоваться постановлением Минтруда и соцзащиты от 16.09.2025 № 95 «Об установлении расчетной нормы рабочего времени на 2026 год». |
Установлена расчетная норма рабочего времени на 2021 год при полной норме его продолжительности не более:
1) для пятидневной рабочей недели с выходными днями в субботу и воскресенье - 2 050 ч.;
2) для шестидневной рабочей недели с выходным днем в воскресенье - 2 031 ч.
|
|
• Производственный календарь. • Производственный календарь на 2021 год. • Расчетная норма рабочего времени на 2021 год. Комментарий к постановлению Министерства труда и социальной защиты Республики Беларусь от 20.11.2020 № 103. • О рабочем времени в I квартале 2021 года. • О рабочем времени в II квартале 2021 года. • Рассчитываем отпускные: как учесть вознаграждение по итогам работы за год при исчислении среднего заработка. • Алгоритм действий при предоставлении работнику с его согласия отпуска для нахождения в режиме самоизоляции в месте, которое определил наниматель. • Положение о размерах, порядке и условиях осуществления единовременной выплаты на оздоровление работникам государственного учреждения культуры (пример). • Выплаты работникам при налогообложении прибыли: изменения с 01.01.2021. Комментарий к Закону Республики Беларусь от 29.12.2020 № 72-З. • Включаются ли предыдущие отпускные в расчет новых отпускных? • Что зависит от перемены слагаемых? Суммируем трудовые отпуска правильно. • Компенсация за весь отпуск: правомерно ли это? • Предоставление трудового отпуска после двух отпусков по уходу за ребенком до достижения им возраста 3 лет. • Продолжительность отпуска инвалидов с учетом дополнительных отпусков. • Согласно приказам нанимателя по заявлению работников им предоставляются трудовые отпуска. Трудовые отпуска в соответствии с коллективным договором могут делиться на 2 и более частей. При этом часто в организации все части отпуска предоставляются работникам по их заявлениям на срок менее 14 календарных дней. Будет ли это нарушением законодательства о труде? • Гражданин заключил трудовой договор с нанимателем (бюджетная организация) как по основному месту работы, так и по совместительству. Распространяются ли на работника как совместителя выплаты, предусмотренные Указом Президента Республики Беларусь от 18.01.2019 № 27 «Об оплате труда работников бюджетных организаций», а именно на оздоровление при уходе в трудовой отпуск и оказание материальной помощи? • При разработке положения об оплате труда возникли вопросы: необходимо ли в конце года выплачивать единовременную выплату на оздоровление сотрудникам, не использовавшим трудовой отпуск за текущий год? Как определить допустимые размеры материальной помощи сотрудникам (к праздникам и по особым случаям)? • Пересчитывается ли период работы для предоставления отпуска, если работник пользуется одним свободным днем (многодетная семья, мать, имеющая двух детей до 16 лет, и т. п.) и в течение года дополнительно находится в отпуске без сохранения заработной платы 5 и более дней? • Какой отпуск считается предоставленным авансом? Может ли наниматель произвести выплату денежной компенсации за часть отпуска, предоставленного авансом? • Увольняется сотрудник, из зарплаты которого удерживаются алименты. За 2 года у него набралось 58 дней неиспользованного отпуска, за которые при увольнении сотруднику будет выплачена компенсация. Следует ли удерживать алименты с суммы компенсации за неиспользованный отпуск? И если да, то за какое количество дней? • Являются ли определения «материальная помощь на оздоровление при предоставлении трудового отпуска» и «единовременная выплата на оздоровление при предоставлении трудового отпуска» взаимозаменяемыми? • У работника трудовой отпуск 25 календарных дней. По истечении 6 месяцев со дня приема на работу он взял 14 календарных дней, а спустя время еще 5 календарных дней. Можно ли в дальнейшем предоставить работнику оставшиеся 6 календарных дней или выплатить за них компенсацию? В каких случаях дни трудового отпуска могут «сгореть»? • С работником заключен трудовой договор сроком на 10 месяцев по совместительству. Имеет ли работник право на трудовой отпуск в количестве 24 календарных дней? • Допустимо ли на основании норм коллективного договора делить трудовой отпуск более чем на две части? • Может ли работник по заявлению неиспользованную часть трудового отпуска использовать не позднее 18 месяцев после окончания того года, в отношении которого возникло право на отпуск, в соответствии с частью первой ст.9 Конвенции МОТ № 132? • В какой срок должны быть выплачены отпускные? • В каких днях исчисляется трудовой отпуск: рабочих или календарных? • Продолжительность дополнительного отпуска за особый характер работы, предоставляемого авиационному персоналу гражданской авиации, в зависимости от профессий, должностей и налета часов за рабочий год. • Продолжительность дополнительного отпуска за работу с вредными и (или) опасными условиями труда в зависимости от установленного по результатам аттестации класса (степени) вредности или опасности условий труда. • Тарифная ставка первого разряда. • Средняя заработная плата рабочих и служащих Республики Беларусь по месяцам (с 1991 года). • Размер базовой величины. • Бюджет прожиточного минимума (БПМ) в среднем на душу населения и по основным социально-демографическим группам. • О размере удержания с нанимателей средств для обеспечения своевременной выплаты заработной платы в 2020 году. |
|
|
Вопросы в сообществе «Бизнес-Инфо» https://bii.by: • Руководитель находился в трудовом отпуске с 25.03 по 20.04 (с 8.04 отозван с компенсацией). При расчете коэффициента соотношения зп руководителя и работников как учитываются отпускные в данном случае? В фонд с нарастающим в апреле как учитывать компенсацию и ранее начисленные отпускные? И вообще, входит ли март и апрель в период для расчета коэффициента? • Имеет ли право работник в счет трудового отпуска взять 5 дней, если рабочий период начинается в июле 2021 г.? • Как рассчитать работнику отпускные с 20.05.21, если в период май 20 - февраль 21 работник работал на 0,25 ставки (оклад 100 руб.), а с февраля 21 перешел на полную ставку (оклад 400 руб.)? • Отпускные выплачиваются не позднее 2 дней до начала отпуска. Как быть, если сотрудники приходят с заявлениями сегодня, а отпуск с завтрашнего дня? Можно ли установить срок принятия заявления за 2 дня до начала отпуска? • В организации работникам установлены оклады. Премии, надбавки и прочее отсутствуют. Можно ли начисление отпускных производить из оклада? Например, Петров, оклад 1 000 р.: 1 000 / 29,7 × количество дней отпуска. • Каким образом происходит начисление отпускных при понижении оклада (вызванное понижением ставки с 1 до 0,25)? • Как правильно начислить отпускные? Работнику в 2020 году зарплата начислялась так: оклад 450 руб. и премия за месяц 575 руб. В январе был увеличен оклад - стал 1 000. Премия не выплачивалась. Если осовременивать - коэффициент 2,2. Применять коэффициент и к окладу, и к премии или только к окладу? |
Отражение в бухучете, начисление и перерасчет отпускных, выплата материальной помощи к отпуску и др.
|
|
Дополнительно рекомендуем материал «Оплата труда: расчет, бухгалтерский учет и налогообложение». Он включает нормативные акты, регулирующие начисление, отражение в учете и налогообложение заработной платы работников, аналитические материалы, формы документов, справочную информацию, использование которых упростит начисление заработной платы и ее налогообложение. Также можете проверить себя, ответив на вопросы теста «Материальная помощь». |
* Инструкция о порядке применения типового плана счетов бухгалтерского учета, утвержденная постановлением Минфина от 29.06.2011 № 50.
Счет 70 «Расчеты с персоналом по оплате труда» предназначен для обобщения информации о расчетах с работниками организации по оплате труда, а также по выплате им дивидендов и других доходов от участия в уставном фонде организации.
Начисленные суммы затрат на оплату труда, подлежащие выплате работникам, отражаются: Д-т 20 «Основное производство», 23 «Вспомогательные производства», 25 «Общепроизводственные затраты», 26 «Общехозяйственные затраты», 28 «Брак в производстве» и др. - К-т 70 (ч.1 и 2 п.55).
Для отражения в бухгучете информации о расходах, произведенных в отчетном периоде, но относящихся к будущим периодам, предназначен счет 97 «Расходы будущих периодов»
Если резерв на оплату отпусков не создается, то суммы отпускных, начисленные работникам за дни отпуска, приходящиеся на месяцы, следующие за отчетным, отражаются: Д-т 97 - К-т 70. При наступлении соответствующего отчетного периода указанные суммы списываются со счета 97 в дебет счетов 20, 23, 25, 26 и других в зависимости от того, в каком из производств заняты работники (ч.4 п.76).
При создании резерва на оплату отпусков суммы предстоящей оплаты отпусков (включая отчисления на социальное страхование и обеспечение) отражаются на счете 96 «Резервы предстоящих платежей».
Суммы создаваемых резервов на оплату отпусков отражаются: Д-т 20, 25, 44 «Расходы на реализацию» и др. - К-т 96.
Произведенные расходы и платежи за счет резерва на оплату отпусков отражаются: Д-т 96 - К-т 69 «Расчеты по социальному страхованию и обеспечению», 70 и др. (ч.3-5 п.75).
Отчисления на социальное страхование и обеспечение, производимые за счет организации, отражаются по дебету тех счетов, на которых отражается начисление затрат на оплату труда и других выплат работникам, и кредиту счета 69 (ч.2 п.54).
Взносы в Белгосстрах, производимые за счет организации, отражаются по дебету тех счетов, на которых отражается начисление затрат на оплату труда и других выплат работникам, и кредиту субсчета 76-2 «Расчеты по имущественному и личному страхованию»
* Инструкция по бухгалтерскому учету доходов и расходов, утвержденная постановлением Минфина от 30.09.2011 № 102.
В себестоимость включаются затраты на оплату труда и другие выплаты работникам, занятым в производстве продукции, выполнении работ, оказании услуг, а также суммы обязательных отчислений, установленных законодательством, от указанных выплат (ч.4 п.9).
|
|
• Бухгалтерский и налоговый учет дополнительных отпусков в 2021 году. • Переходящий отпуск - расчет среднего заработка: разбираем ситуацию. • Работнику бюджетной организации предоставлен трудовой отпуск с 13.07.2020 по 05.08.2020 продолжительностью 24 календарных дня. Работником представлен листок нетрудоспособности сроком на 7 календарных дней с 24.07.2020 по 30.07.2020. Принято решение о продлении отпуска по 12.08.2020. Необходимо ли произвести перерасчет отпускных и как это отразить в бухгалтерском учете? • Изменения в оплате труда руководителей организаций с 1 апреля 2021 года. Комментарий к подпункту 1.3 пункта 1 постановления Совета Министров Республики Беларусь от 31.03.2021 № 184. • Учет расходов на оплату трудовых отпусков: шпаргалка бухгалтера. • Счет 70 «Расчеты с персоналом по оплате труда». Отражение в учете начисления заработной платы. • Счет 70 «Расчеты с персоналом по оплате труда». Отражение в учете удержаний из заработной платы. • Расходы на оплату трудовых отпусков и их налогообложение в коммерческих организациях: бухгалтерский и налоговый учет. • Учет оплаты социальных отпусков: шпаргалка бухгалтера. • Случаи продления и переноса трудового отпуска в течение текущего рабочего года. • Перерасчет отпускных при отзыве из трудового отпуска с переносом его части на другой срок. • Перерасчет отпускных при отзыве из трудового отпуска с выплатой компенсации. • Перерасчет отпускных при росте тарифной ставки во время трудового отпуска. • Перерасчет отпускных при переносе трудового отпуска. • Отпускные при продлении трудового отпуска в случаях, установленных законодательством. • Удержание отпускных при увольнении работника. |
|
|
Вопросы в сообществе «Бизнес-Инфо» https://bii.by: • Работнику выплачена сумма отпускных за 3 дня до ухода в отпуск. При начислении отпускных работнику произошла ошибка в расчете суммы отпускных. Ошибочно недополученная сумма отпускных была выплачена 5 днями позже. За несвоевременную выплату отпускных работник требует расторгнуть с ним контракт с выплатой 3 месячных заработков. Правомерно ли его требование? • Если при расчете отпускных я не исключаю из расчетного периода неполный месяц, так как заработок в нем не ниже, чем в полных месяцах, то среднедневной заработок уменьшается. Как быть: включать такой месяц в расчет или нет? • Наша организация открыла в банке возобновляемую кредитную линии в рос. руб. и за счет кредита (66 счет) выплатила отпускные, подоходный и соц. страх. Например, оплатили подоходный налог, перевели с продажей 73 659,40 рос. руб. в эквиваленте 2 522,61 бел. руб. (выписка банка) за 2 500,00 бел. руб. (68 счет бенефициар ГУ МФ РБ). Как отразить данную операцию на счетах бухучета (с применением 57 счета)? • Работник обратился в комиссию по трудовым спорам в связи с тем, что ему неправильно начислили отпускные, до момента собрания комиссии бухгалтер пересчитала отпускные и выявила ошибку, недоначисленная сумма отпускных была выплачена работнику, в протоколе комиссии по трудовым спорам установлен факт нарушения в расчете выплаты отпускных. После заседания комиссии работник принес заявление на увольнение в связи с нарушением нанимателем законодательства о труде. Наниматель не согласен с решением комиссии и отказывается увольнять работника по данному основанию, аргументируя тем, что работнику вовремя были выплачены отпускные, а недоначисленная сумма была выплачена при повторном пересчете еще до решения комиссии по трудовым спорам. Правомерны ли действия нанимателя? |
Подоходный налог
Объектом налогообложения подоходным налогом с физических лиц признаются, в частности, доходы, полученные плательщиками от источников в Республике Беларусь (п.1 ст.196 НК).
К доходам, полученным из источников в Республике Беларусь, относятся в том числе вознаграждения за исполнение трудовых или иных обязанностей, выполненную работу, оказанную услугу, совершение действия (бездействие), получаемые плательщиками от белорусских организаций, белорусских индивидуальных предпринимателей, нотариусов, адвокатов, иностранных организаций, осуществляющих деятельность на территории Республики Беларусь через постоянное представительство, представительств иностранных организаций, открытых в порядке, установленном законодательством, независимо от места, где фактически исполнялись возложенные на этих плательщиков обязанности или откуда производились выплаты этих вознаграждений (подп.1.6 п.1 ст.197 НК).
|
|
От редакции «Бизнес-Инфо» С 1 января 2022 г. следует руководствоваться подп.1.6 п.1 ст.197 НК с учетом изменений, внесенных Законом от 31.12.2021 № 141-З. Комментарии см. здесь. |
Ставка подоходного налога с физических лиц - 13 %, если иное не определено ст.173 НК (п.1 ст.214 НК).
|
От редакции «Бизнес-Инфо» С 1 января 2024 г. п.1 ст.214 НК после слова «процентов» дополнен словами «(в том числе в отношении доходов, налогообложение которых производится в соответствии с пунктом 8 настоящей статьи)» Законом от 27.12.2023 № 327-З. |
Налоговые агенты обязаны удержать исчисленную сумму подоходного налога с физлиц непосредственно из доходов плательщика при их фактической выплате.
Исчисление подоходного налога с физлиц производит налоговый агент без учета доходов, полученных плательщиком от других налоговых агентов, и удержанных другими налоговыми агентами сумм подоходного налога с физлиц (п.3 ст.216 НК).
Налоговые агенты обязаны удержать исчисленную сумму подоходного налога с физлиц непосредственно из доходов плательщика при их фактической выплате с учетом особенностей, предусмотренных п.2 ст.224 НК.
|
|
Воспользуйтесь Калькулятором подоходного налога с физических лиц. В калькуляторе есть форма справки о доходах, исчисленных и удержанных суммах подоходного налога с физлиц, которая заполняется автоматически при наличии соответствующих данных. Также приведено несколько листов со справочной информацией. |
От подоходного налога освобождаются не являющиеся вознаграждениями за исполнение трудовых или иных обязанностей доходы, в том числе в виде материальной помощи, подарков и призов, оплаты стоимости путевок (за исключением доходов, указанных в пп.14, 29 и 30 ст.208 НК), полученные от организаций и индивидуальных предпринимателей, являющихся местом основной работы (службы, учебы), в размере, не превышающем 2 272 руб., от каждого источника в течение налогового периода (п.23 ст.208 НК).
Следовательно, сумма материальной помощи на оздоровление облагается подоходным налогом с учетом п.23 ст.208 НК.
Если на дату выплаты матпомощи установленный размер необлагаемых выплат превысит 2 272 руб., то сумма превышения подлежит обложению подоходным налогом.
|
|
От редакции «Бизнес-Инфо» С 1 января 2022 г. следует руководствоваться п.14 ст.208 НК с учетом изменений, внесенных Законом № 141-З. С 1 января 2023 г. следует руководствоваться п.30 ст.208 НК в ред. Закона от 30.12.2022 № 230-З. С 1 января 2024 г. следует руководствоваться пп.23, 29 ст.208 НК в ред. Закона № 327-З. |
Доходы за период нахождения плательщика в отпуске, пособия по временной нетрудоспособности, перерасчеты доходов за выполнение трудовых или иных обязанностей, начисленные в одном месяце, но приходящиеся на другие месяцы, в том числе предыдущего или следующего календарного года, включаются в доходы месяца, за который они начислены (абз.2 п.4 ст.213 НК).
Обязанность по удержанию подоходного налога с физлиц не распространяется на случаи выплаты доходов в виде оплаты труда за первую половину месяца, премий, оплаты расходов на служебные командировки сверх установленных размеров (п.4 ст.216 НК).
Налоговые агенты обязаны перечислять в бюджет суммы исчисленного и удержанного подоходного налога с физлиц:
• не позднее дня фактического получения в банке наличных денежных средств на выплату плательщику доходов или дня перечисления таких доходов со счетов налоговых агентов в банках на счета плательщика либо по его поручению на счета третьих лиц в банках (иностранных банках);
• не позднее дня, следующего за днем фактической выплаты дохода плательщику из кассы налогового агента;
• не позднее дня, следующего за днем фактического удержания исчисленных сумм подоходного налога с физических лиц, - для доходов, полученных плательщиком в натуральной форме (абз.2-4 п.6 ст.216 НК).
|
От редакции «Бизнес-Инфо» С 1 января 2023 г. следует руководствоваться п.4 и абз.2 и 3 ч.1 п.6 ст.216 НК в ред. Закона № 230-З. |
|
|
Вопрос в сообществе «Бизнес-Инфо» https://bii.by: • Каков порядок удержания подоходного налога из отпускных будущего периода? |
Страховые взносы в ФСЗН и Белгосстрах
|
|
Воспользуйтесь Калькулятором страховых взносов по обязательному страхованию от несчастных случаев на производстве и профессиональных заболеваний. Он разработан на основании Положения о порядке уплаты страховщику страховых взносов по обязательному страхованию от несчастных случаев на производстве и профессиональных заболеваний, утвержденного постановлением Совмина от 10.10.2003 № 1297. |
* Положение об уплате обязательных страховых взносов, взносов на профессиональное пенсионное страхование и иных платежей в бюджет государственного внебюджетного фонда социальной защиты населения Республики Беларусь, утвержденное Указом от 16.01.2009 № 40.
|
|
От редакции «Бизнес-Инфо» С 21 января 2022 г. Положение № 40 отменено Указом от 22.11.2021 № 448 с учетом норм Закона от 15.07.2021 № 118-З «О взносах в бюджет государственного внебюджетного фонда социальной защиты населения Республики Беларусь». Комментарий см. здесь. |
Плательщики при получении средств на оплату труда одновременно представляют в банки платежные поручения на перечисление обязательных страховых взносов и (или) взносов на профессиональное пенсионное страхование в подлежащей уплате сумме независимо от наличия средств на счете либо справку о том, что обязательства по перечислению указанных платежей ими исполнены или отсутствуют (ч.1 п.12). Таким образом, при получении средств на оплату отпусков необходимо представить платежные инструкции по страховым взносам со всей суммы начисленных отпускных.
* Закон от 29.02.1996 № 138-XIII «Об обязательных страховых взносах в бюджет государственного внебюджетного фонда социальной защиты населения Республики Беларусь».
Объектом для начисления обязательных страховых взносов в бюджет государственного внебюджетного фонда социальной защиты населения Республики Беларусь являются (ч.1 ст.2):
1) для работодателей и работающих граждан - выплаты всех видов в денежном и (или) натуральном выражении, начисленные в пользу работающих граждан по всем основаниям независимо от источников финансирования, включая вознаграждения по гражданско-правовым договорам, кроме предусмотренных Перечнем выплат, на которые не начисляются взносы по государственному социальному страхованию, в том числе по профессиональному пенсионному страхованию, в бюджет государственного внебюджетного фонда социальной защиты населения Республики Беларусь и по обязательному страхованию от несчастных случаев на производстве и профессиональных заболеваний в Белорусское республиканское унитарное страховое предприятие «Белгосстрах», утвержденным постановлением Совета Министров Республики Беларусь от 25.01.1999 № 115, но не выше пятикратной величины средней заработной платы работников в республике за месяц, предшествующий месяцу, за который уплачиваются обязательные страховые взносы, если иное не установлено Президентом Республики Беларусь.
|
|
От редакции «Бизнес-Инфо» С 1 января 2022 г. постановлением Совмина от 28.12.2021 № 763 постановление № 115 дополнено перечнем выплат, на которые не начисляются взносы на государственное социальное страхование, в том числе на профессиональное пенсионное страхование, в бюджет государственного внебюджетного фонда социальной защиты населения Республики Беларусь и по обязательному страхованию от несчастных случаев на производстве и профессиональных заболеваний в Белорусское республиканское унитарное страховое предприятие «Белгосстрах». Комментарий см. здесь. С 21 января 2022 г. объект для начисления обязательных страховых взносов для работодателей и работающих граждан - выплаты всех видов в денежном и (или) натуральном выражении, начисленные в пользу работающих граждан по всем основаниям независимо от источников финансирования, включая вознаграждения по гражданско-правовым договорам, кроме предусмотренных перечнем выплат, на которые не начисляются взносы на государственное социальное страхование, в том числе на профессиональное пенсионное страхование, в бюджет фонда и по обязательному страхованию от несчастных случаев на производстве и профессиональных заболеваний в Белгосстрах, устанавливаемым Совмином, но не выше пятикратной величины средней заработной платы работников в республике за месяц, предшествующий месяцу, за который уплачиваются обязательные страховые взносы, если иное не установлено Президентом (абз.2 п.1 ст.4 Закона № 118-З). Комментарии см. здесь; |
2) для физлиц, самостоятельно уплачивающих обязательные страховые взносы, - определяемый ими доход, но не менее суммы размеров МЗП, установленной и проиндексированной в соответствии с законодательством;
3) для Белгосстраха в отношении лиц, которым выплачивается ежемесячная страховая выплата, - минимальная заработная плата, установленная законодательством и проиндексированная в месяце, за который подлежат уплате обязательные страховые взносы; в отношении лиц, которым производится доплата до среднемесячного заработка или выплачивается страховое пособие по временной нетрудоспособности, - начисленные указанные доплата или пособие.
* Положение № 1297.
Объектом для начисления страховых взносов являются выплаты всех видов, начисленные в пользу лиц, подлежащих обязательному страхованию от несчастных случаев на производстве и профессиональных заболеваний, по всем основаниям независимо от источников финансирования, кроме предусмотренных Перечнем № 115 (ч.1 п.2).
|
|
От редакции «Бизнес-Инфо» С 21 января 2022 г. следует руководствоваться ч.1 п.2 Положения № 1297 с учетом изменений, внесенных постановлением Совмина от 04.12.2021 № 694. |
|
|
Справочно В составе затрат по производству и реализации учитываются обязательные страховые взносы в бюджет государственного внебюджетного фонда социальной защиты населения Республики Беларусь и по обязательному страхованию от несчастных случаев на производстве и профессиональных заболеваний, начисленные в порядке, установленном законодательством, относящиеся к затратам, учитываемым при налогообложении, а также выплаты работникам и иным лицам по гражданско-правовым договорам, предметом которых является выполнение работ (оказание услуг) (подп.2.5 п.2 ст.170 НК). Обязательные страховые взносы в бюджет государственного внебюджетного фонда социальной защиты населения Республики Беларусь и по обязательному страхованию от несчастных случаев на производстве и профессиональных заболеваний, начисленные в порядке, установленном законодательством, за исключением взносов, указанных в подп.2.5 п.2 ст.170 НК или включаемых в первоначальную стоимость амортизируемых активов, учитываются в составе внереализационных расходов (подп.3.34 п.3 ст.175 НК). В письме МНС от 09.04.2019 № 2-2-10/00858 «О прочих нормируемых затратах» разъяснено: • взносы в ФСЗН, приходящиеся на выплаты, фактически учтенные в составе прочих нормируемых затрат, организации вправе учесть в составе затрат по производству и реализации в случае обеспечения раздельного учета таких выплат. В таком случае в составе внереализационных расходов учитываются взносы в ФСЗН в части, приходящейся на сумму выплат, фактически не учтенных при налогообложении прибыли; • при отсутствии указанного выше раздельного учета вся сумма взносов в ФСЗН, приходящихся на осуществляемые организацией выплаты, возможные к включению в состав прочих нормируемых затрат, подлежит включению в состав внереализационных расходов. |
|
|
• Проверяемые вопросы и типичные ошибки. • При увольнении работника в октябре 2020 г. ему была начислена заработная плата за отработанное время в сумме 4 000,00 руб. и выплачена компенсация за неиспользованный трудовой отпуск в размере 6 500,00 руб. На какую сумму необходимо начислить обязательные страховые взносы в бюджет государственного внебюджетного фонда социальной защиты населения Республики Беларусь? • Организация планирует оказать материальную помощь на оздоровление без предоставления трудового отпуска работнику, предусмотрев данную выплату во внутренних локальных документах. Является ли данная выплата объектом для начисления обязательных страховых взносов в бюджет государственного внебюджетного фонда социальной защиты населения Республики Беларусь? Обязательно ли материальная помощь на оздоровление должна начисляться к отпуску для того, чтобы отсутствовал объект для исчисления взносов в бюджет фонда? • Начисляются ли взносы на единовременную выплату к отпуску на оздоровление согласно коллективному договору? • В связи с временным отсутствием работ и заказов руководитель издал приказ о направлении работников в отпуск без сохранения заработной платы сроком на 1 месяц (июнь). Следует ли в данном случае начислять обязательные страховые взносы в бюджет государственного внебюджетного фонда социальной защиты населения Республики Беларусь? • Работнику организации, уплачивающей обязательные страховые взносы в бюджет государственного внебюджетного фонда социальной защиты населения Республики Беларусь ежеквартально, представлен трудовой отпуск с 22 июня по 17 июля 2020 г. В какие сроки следует уплатить взносы в ФСЗН и в каких месяцах следует отразить их начисление? • Изменения в законодательстве по начислению страховых взносов в Белгосстрах: примеры ситуаций. |
Исчисление среднего заработка
|
|
Для расчетов воспользуйтесь Калькулятором среднего заработка, сохраняемого за время отпуска, и Калькулятором количества дней трудового отпуска, компенсируемых при увольнении работника. Они сократят ваше время при расчете среднего заработка и помогут избежать расчетных ошибок. |
* Инструкция о порядке исчисления среднего заработка, утвержденная постановлением Минтруда от 10.04.2000 № 47.
Определяет порядок исчисления среднего заработка, сохраняемого работнику за время трудового (основного и дополнительного) и социального (в связи с получением образования) отпусков, для выплаты денежной компенсации за неиспользованный трудовой отпуск, выходного пособия, оплаты времени выполнения государственных или общественных обязанностей, вынужденного прогула и в других случаях, предусмотренных законодательством, кроме тех, когда законодательством установлен иной порядок его исчисления (п.1).
Инструкция № 47 обязательна для применения нанимателями всех форм собственности (п.2).
Средний заработок, сохраняемый за время отпуска, для определения размера компенсации исчисляется исходя из заработной платы, начисленной работнику за 12 календарных месяцев, предшествующих месяцу начала отпуска (выплаты компенсации), независимо от того, за какой рабочий год предоставляется отпуск (выплачивается компенсация).
При исчислении среднего заработка в расчет принимается начисленная заработная плата с учетом перечня выплат, учитываемых при исчислении среднего заработка, согласно приложению к Инструкции № 47 (п.5).
* Инструкция о порядке исчисления коэффициента соотношения средней заработной платы руководителя и средней заработной платы работников бюджетной организации и иной организации, получающей субсидии, работники которой приравнены по оплате труда к работникам бюджетных организаций, утвержденная постановлением Минтруда и соцзащиты от 15.11.2004 № 125.
Инструкция разработана в целях установления единого порядка исчисления коэффициента соотношения средней заработной платы руководителя и средней заработной платы работников бюджетной организации и иной организации, получающей субсидии, работники которой приравнены по оплате труда к работникам бюджетных организаций (далее - коэффициент соотношения) (п.1).
Коэффициент соотношения рассчитывается нарастающим итогом с начала года. При этом заработная плата руководителя исключается из фонда заработной платы работников организации.
Если руководитель назначен на должность в течение года или в контракт, заключенный с ним, вносятся изменения в части установления коэффициента соотношения, расчет производится нарастающим итогом с месяца, следующего за месяцем, в котором заключен (изменен) контракт (п.2).
При расчете коэффициента соотношения не учитываются, в частности, следующие виды выплат руководителю организации:
• денежная компенсация за неиспользованный трудовой отпуск;
• материальная помощь в размере не более двух окладов в год (абз.2, 3 п.3).
|
|
• Расчет среднего заработка. • Рассчитываем отпускные: как учесть вознаграждение по итогам работы за год при исчислении среднего заработка. • Расчет среднего заработка, сохраняемого за время трудового отпуска, при работе в режиме неполного рабочего времени. • Исчисление среднего заработка, сохраняемого за время трудового отпуска, при установлении работникам неполного рабочего времени. • Годовой бонус не включается в расчет среднего заработка, сохраняемого за время трудового и социального отпусков. • Включение оплаты труда за работу сверхурочно в расчет среднего заработка, сохраняемого за время трудового и социального отпусков. • Средний заработок за время трудового отпуска: разбираем ситуацию. • Из социального отпуска - в трудовой… Рассчитываем сохраняемый средний заработок в разных ситуациях. • Применение поправочного коэффициента при расчете отпускных: учитывается ли премия? • Изменения в порядке исчисления среднего заработка. Комментарий к постановлению Министерства труда и социальной защиты Республики Беларусь от 24.10.2019 № 51. • Расчет среднего заработка за время трудового отпуска: разбираем ситуацию. • Чем отличается порядок исчисления среднего заработка, сохраняемого за время трудового отпуска, от порядка определения размера выходного пособия? • В коммерческой организации работник отозван из трудового отпуска. Неиспользованную часть отпуска наниматель и работник договорились заменить денежной компенсацией. Нужно ли при этом нанимателю удерживать сумму среднего заработка, сохраненного за время отпуска, за дни неиспользованного трудового отпуска? • Учитываются ли при исчислении среднего заработка, сохраняемого за время трудового отпуска, время простоя не по вине работника и сумма заработной платы, сохраняемой за время простоя не по вине работника? • Включается ли в расчет среднего заработка при предоставлении бюджетной организацией дополнительного отпуска за ненормированный рабочий день, выплата которого осуществляется за счет внебюджетных средств, заработная плата, начисленная и выплаченная за счет средств бюджета? • Работник был временно переведен к другому нанимателю с 10.02.2020 по 20.04.2020. С 22.06.2020 работник уходит в отпуск. Как рассчитать средний заработок за время отпуска и какие периоды брать для расчета? • В результате проведенной реорганизации к организации «А» присоединена организация «Б». Как рассчитывается средний заработок для расчета отпуска работнику, который принят в порядке перевода из организации «Б» в организацию «А» и уходит в отпуск, когда им не отработан полный месяц у нового нанимателя? • Работник направлен на повышение квалификации с сохранением среднего заработка. Считается ли соответствующий месяц полным для целей расчета среднего заработка за время трудового отпуска? Учитывается ли при расчете сумма среднего заработка, сохраняемая за работником за время повышения квалификации? Имеет ли значение, очно либо дистанционно осуществлялось повышение квалификации? • Применяется ли поправочный коэффициент к комиссионным выплатам в случае повышения тарифной ставки 1-го разряда при корректировке заработка работника при расчете отпускных? • Организация выплачивает сотрудникам компенсации за использование личного автомобиля в служебных целях. Нужно ли данные компенсации включать в расчет среднего заработка для расчета отпускных? • В организации установлены условия оплаты труда без применения тарифной ставки первого разряда. Работникам штатным расписанием установлены тарифные оклады. Работник организации уходит в трудовой отпуск с 20.03.2020. С 01.01.2020 он был переведен с должности специалиста по продажам на должность маркетолога. Как правильно применить поправочный коэффициент при расчете среднего заработка, сохраняемого за время отпуска? • С 1 января 2020 г. условия оплаты труда бюджетникам изменятся. Как правильно произвести расчет среднего заработка, сохраняемого за время трудового отпуска в 2020 году? |
|
|
Вопросы в сообществе «Бизнес-Инфо» https://bii.by: • Расчет среднего заработка для выплаты отпускных. В 12 месяцах, взятых для расчета, нет ни одного полного месяца (б/листы, отпуска без сохранения з/платы). Но в одном из месяцев был выход в выходной день, в результате чего количество отработанных часов стало больше нормы. Может ли этот месяц считаться полным для расчета среднего заработка? • В организации с 1 апреля 2021 г. повысилась тарифная ставка первого разряда. В феврале было выплачено вознаграждение по итогам работы за год. Поправочные коэффициенты применяются ко всей заработной плате за февраль, в том числе и к годовому вознаграждению? • Как считать поправочный коэффициент при расчете отпускных, если в периоде, принимаемом для расчета, сначала был рост тарифного оклада, а затем снижение тарифного оклада? Работникам установлены оклады без привязки к ставке первого разряда. • Работник в коммерческой организации работал на 0,25 ставки (тарифный оклад 100 руб.). С 01.04.2021 он в этой же организации переведен на 0,5 ставки (тарифный оклад 500 руб.). Ставка 1-го разряда и ТС на предприятии не применяется. С 17.05.2021 работник уходит в трудовой отпуск. Как правильно рассчитать поправочный коэффициент? • Подскажите, используется ли поправочный коэффициент при расчете отпускных в следующем случае: работнику в течение года была начислена з/п (премии, надбавки и доплаты отсутствуют): 380 руб. (полная ставка), 400 руб., 400 руб., 400 руб., 400 руб., 400 руб., 100 руб. (работник был переведен на 0,25 ставки), 100 руб., 100 руб., 107,5 руб., 107,5 руб., 107,5 руб. Если ПК не используется, подскажите, пожалуйста, каким образом находится в данном случае средний заработок? |
Документальное оформление трудового отпуска
|
|
При формировании графика отпусков организациями любой формы собственности будет полезен калькулятор «График отпусков». Он сформирует частные графики для конкретных подразделений и сводный график по всей организации. |
* Постановление Минтруда и соцзащиты от 04.10.2010 № 139 «Об установлении примерной формы записки об отпуске и внесении изменений в постановление Министерства труда Республики Беларусь от 27 декабря 1999 г. № 155».
Установлена примерная форма записки об отпуске.
* Унифицированная система организационно-распорядительной документации, утвержденная приказом Департамента по архивам и делопроизводству Минюста от 28.11.2019 № 41.
|
От редакции «Бизнес-Инфо» С 1 февраля 2024 г. действует ОКРБ 010-2023 «Унифицированные документы», утв. постановлением Минюста от 06.12.2023 № 75. Комментарий см. здесь. |
| Код по ОКРБ 010-95 «Унифицированные документы» | Документация по предоставлению отпусков и отзыву из отпуска |
| 0224000000 | |
|
0224130001 |
График трудовых отпусков |
|
0224230002 |
Докладная записка об отзыве из отпуска |
|
0224260003 |
Заявление о предоставлении отпуска |
|
0224260004 |
Заявление о согласии на отзыв из отпуска |
|
0224620005 |
Приказ о предоставлении отпуска |
|
0224620006 |
Приказ об отзыве работника из отпуска |
|
0224680007 |
Распоряжение о предоставлении отпуска |
|
0224680008 |
Распоряжение об отзыве работника из отпуска |
|
0224910009 |
Уведомление работнику об отзыве из отпуска |
|
|
• Необходимо ли уведомлять работника о времени начала отпуска, если он предоставляется в индивидуальном порядке? • В организации утвержден график трудовых отпусков на 2020 год. С апреля 2020 г. в связи со сложной финансовой ситуацией и невозможностью своевременной выплаты отпускных наниматель временно не отправляет сотрудников в трудовые отпуска. Приказ на предоставление трудового отпуска согласно графику не издается, в некоторых случаях сотрудники пишут заявление на перенос трудового отпуска. В случае обращения сотрудника с заявлением о предоставлении трудового отпуска по графику может ли наниматель отказать в его предоставлении? • Можно ли переносить вторую или обе части трудового отпуска на следующий рабочий год? Как правильно оформить такой перенос? Необходимо ли работнику писать о нем заявление? • Заявление о предоставлении трудового отпуска 28 календарных дней (пример). • Заявление о разделении трудового отпуска на части с предоставлением отпуска по одной из частей (пример). • Форма графика трудовых отпусков на 2021 год. • Приказ о предоставлении трудового отпуска и выплате денежной компенсации работнику (пример). • Приказ о предоставлении трудового отпуска и материальной помощи на оздоровление работнику (пример). • Заявление на предоставление трудового отпуска с выплатой денежной компенсации (пример). • Предложение о разделении трудового отпуска на части и предоставлении первой части трудового отпуска (пример). |
 |
Формы документов • Приказ об оформлении отпусков запиской об отпуске. |
|
|
Вопросы в сообществе «Бизнес-Инфо» https://bii.by: • Если человек идет в отпуск 15-го числа, какого числа нужно перечислять отпускные? • Работник увольняется по соглашению сторон. Взял отпуск, во время которого заболел. Нужно ли продлевать отпуск и дату увольнения? • Подскажите, если работник уходит в отпуск 21.05, когда крайний срок выдачи отпускных: 19.05 или 18.05? • Работник находится в отпуске и по его завершении увольняется, его напарник увольняется по истечении испытательного срока. Возможно ли отозвать работника из отпуска, чтобы поработал этот период замены другим работником, а потом его уволить с компенсацией за неотгулянные дни отпуска? • За сколько дней до отпуска можно написать заявление об отпуске? Если работник написал заявление больше чем за месяц, это будет правильно или попросить переписать? • В какие сроки должен быть предоставлен приказ на отпуск в расчетный отдел? |
21.05.2021
Материал подготовлен аналитической редакцией Правовой платформы «Бизнес-Инфо»
Исключительное право на данный авторский материал принадлежит ООО «Профессиональные правовые системы»
|
|
Дополнительно по теме • Сотрудникам в трудовой отпуск не был зачтен праздничный день (трудовой отпуск с 29.04.2021 по 10.05.2021, не учтено 01.05.2021). В итоге отпуск по календарным дням не был увеличен. Как исправить ошибку? |